Domain kragenschal.de kaufen?
Wir ziehen mit dem Projekt
kragenschal.de um.
Sind Sie am Kauf der Domain
kragenschal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kragenschal.de kaufen?
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **

Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkunftserzielungsabsicht bei der Vermietung und Verpachtung von Ferienwohnungen im Ertragsteuerrecht, Taschenbuch von René Marks, GRIN,Einkunftserzielungsabsicht Bei Der Vermietung Und Verpachtung Von Ferienwohnungen Im Ertragsteuerrecht, Taschenbuch Von René Marks, Grin, 978-3-656-56160-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verpachtung von Zöllen und Steuern, Taschenbuch von Martin Hackenberg, Klostermann, Vittorio, 978-3-465-03177-2Die Verpachtung Von Zöllen Und Steuern, Taschenbuch Von Martin Hackenberg, Klostermann, Vittorio, 978-3-465-03177-2, Seitenanzahl: 24434,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Denkmalabschreibung nach § 7i EStG im Zusammenhang mit den Einkünften aus Vermietung und Verpachtung sowie der Einkunftserzielungsabsicht,Die Denkmalabschreibung Nach § 7i Estg Im Zusammenhang Mit Den Einkünften Aus Vermietung Und Verpachtung Sowie Der Einkunftserzielungsabsicht, Taschenbuch Von Andreas Bauerfeld, Grin, 978-3-668-16099-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **

Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Was sind Werbungskosten bei Vermietung und Verpachtung?
Was sind Werbungskosten bei Vermietung und Verpachtung? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Vermietung oder Verpachtung von Immobilien entstehen und steuerlich geltend gemacht werden können. Dazu gehören beispielsweise Kosten für die Instandhaltung und Reparatur der Immobilie, Verwaltungskosten, Versicherungsbeiträge, Grundsteuer, Zinsen für Darlehen zur Finanzierung der Immobilie sowie Abschreibungen. Diese Kosten mindern die steuerpflichtigen Einnahmen aus der Vermietung oder Verpachtung und können somit die Steuerlast reduzieren. Es ist wichtig, alle relevanten Belege und Nachweise für die Werbungskosten sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
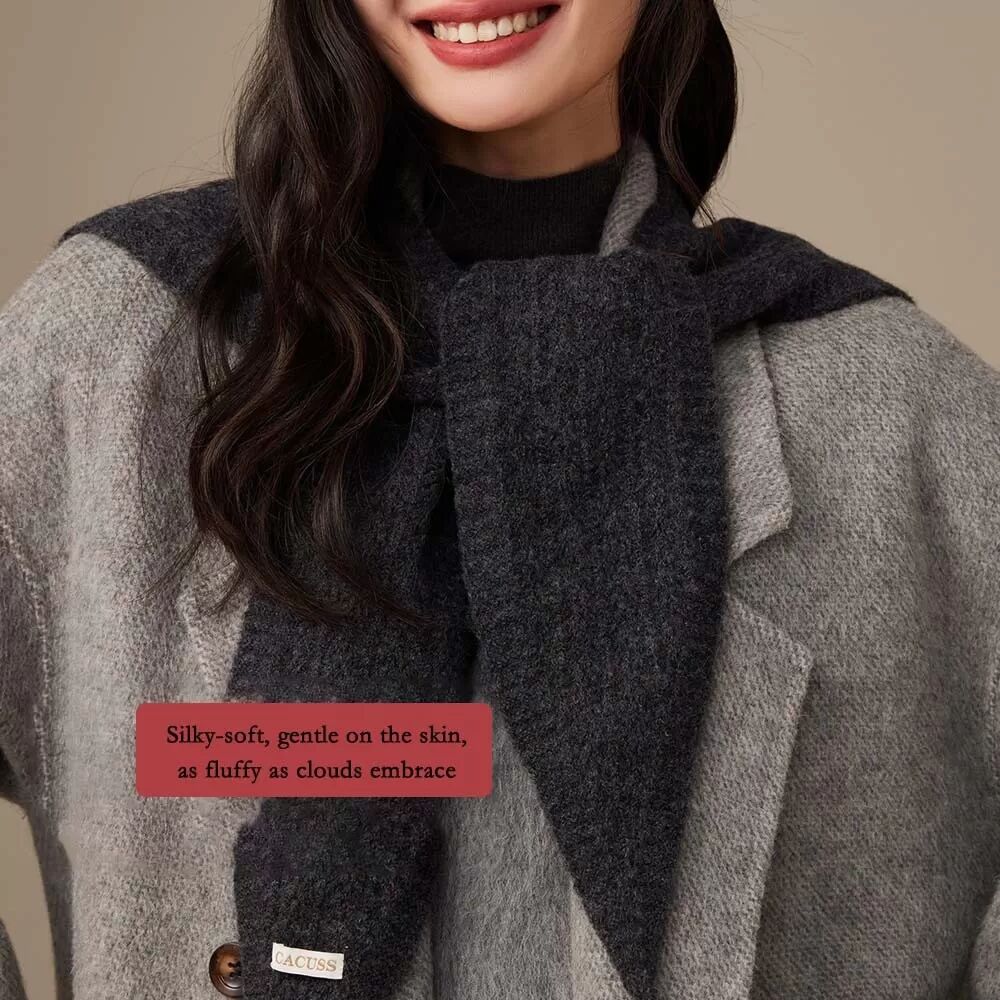
INF Abnehmbarer Kragenschal in Uni – Warmer Hals- & Schulterschutz für Herbst/Winter SchwarzBleiben Sie warm und stilvoll mit diesem einfarbigen, abnehmbaren Kragenschal. Perfekt zum Schutz von Hals und Schultern in klimatisierten Räumen oder im Herbst und Winter. Dieser Schal im koreanischen Stil aus weicher Wollmischung verleiht jedem Outfit einen Hauch von Süße. Weich und bequem: Erleben Sie unvergleichlichen Komfort mit unserem abnehmbaren Kragenschal aus Wollmischung. Das feine Strickmuster sorgt für ein sanftes Gefühl auf Ihrer Haut und verhindert Irritationen oder Beschwerden. Ideal für Menschen mit empfindlicher Haut. Dieser Schal bietet ein gemütliches und angenehmes Tragegefühl und ist somit ein ideales Accessoire für den ganzen Tag. Genießen Sie das luxuriöse Gefühl der hochwertigen Materialien, die sowohl Wärme als auch Atmungsaktivität bieten und sicherstellen, dass Sie sich in verschiedenen Umgebungen wohlfühlen, von kühlen Büros bis hin zu kühlen Abenden. Dieser abnehmbare Kragenschal wurde entwickelt, um maximalen Komfort und Stil zu bieten und ist eine unverzichtbare Ergänzung Ihrer Garderobe. Vielseitiger Stil: Verbessern Sie Ihr Mode-Spiel mit diesem vielseitigen, abnehmbaren Kragenschal. Sein einfarbiges Design ermöglicht eine mühelose Kombination mit einer Vielzahl von Outfits, von lässigen Pullovern bis hin zu eleganten Kleidern. Tragen Sie ihn als stilvollen Nackenwärmer, schicke Schulterbedeckung oder modisches Accessoire, um Ihren Gesamtlook zu verbessern. Das koreanisch inspirierte Design verleiht einen Hauch von Süße und Frische und macht es für verschiedene Anlässe geeignet, sei es ein ungezwungener Ausflug, eine formelle Veranstaltung oder einfach nur ein Hauch von Eleganz für Ihre Alltagskleidung. Dieser abnehmbare Kragenschal ist das perfekte Accessoire, um Ihren einzigartigen Stil auszudrücken und im Trend zu bleiben. Er ist kompatibel mit vielen Kleidungsstücken. Warm und schützend: Bleiben Sie warm und geschützt mit unserem abnehmbaren Kragenschal aus Wollmischung. Ideal für klimatisierte Räume oder kühle Herbst- und Wintertage. Dieser Schal bietet eine hervorragende Isolierung, um Ihren Hals und Ihre Schultern warm zu halten. Das hochwertige Wollmischmaterial speichert effektiv Wärme und sorgt dafür, dass Sie sich auch in kälteren Umgebungen wohlfühlen. Sein Design bietet eine vollständige Abdeckung für Ihren Hals und Ihre Schultern und schützt Sie vor Zugluft und Kälte. Egal, ob Sie in einem kühlen Büro arbeiten, reisen oder einfach nur zu Hause entspannen, dieser abnehmbare Kragenschal ist Ihr Go-to-Accessoire für Wärme und Schutz, sodass Sie Ihre Aktivitäten genießen können, ohne sich kalt zu fühlen. Spezifikationen: Farbe: In mehreren Farben erhältlich Größe: Länge: 94 cm, Breite: 50 cm Material: Wollmischung Stil: Glattstrick Das Paket beinhaltet: Schal x 130,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ephron, Nora: Was nie im Trend lag, kommt auch niemals aus der ModeWas nie im Trend lag, kommt auch niemals aus der Mode , "Ich bin ein Riesenfan, fast schon Ephronologin." Dolly Alderton Nora Ephron ist Kult und dies ist ihr Kultbuch: Darin schreibt sie darüber, was es bedeutet, eine moderne Frau zu sein, deckt Tücken und Freuden, Hürden, Probleme und Chancen auf, und die kleinen Details, die wir alle zu gut kennen - vom ideellen Wert einer Handtasche über Diskriminierungen im Job bis hin zu grenzenloser Liebe zu Essen und den ersten Falten: ehrlich, klug, witzig und keineswegs gradlinig romantisch. Nicht zuletzt sind Ephrons Geschichten eine große Liebeserklärung an ihre Wahlheimat New York City. Ein absolutes Muss für jede Frau jeden Alters! , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20211005, Produktform: Leinen, Autoren: Ephron, Nora, Übersetzung: Hummitzsch, Maria, Seitenzahl/Blattzahl: 173, Themenüberschrift: FICTION / Romance / Clean & Wholesome, Keyword: nora ephron; Dolly Alderton; Moderner Klassiker; Liebesgeschichte; Salinger; Kurzgeschichten; Literaturszene, Fachschema: Amerikanische Belletristik, Fachkategorie: Klassische Belletristik~Zeitgenössische Liebesromane~Belletristik: romantische Spannung~Satirische Romane und Parodie (fiktional)~Liebesroman (Wholesome Romance), Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Soziales, Thema: Lachen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Atlantik Verlag, Verlag: Atlantik Verlag, Verlag: Atlantik Verlag, Länge: 193, Breite: 125, Höhe: 20, Gewicht: 236, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 259607321,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkunftserzielungsabsicht bei der Vermietung und Verpachtung von Ferienwohnungen im Ertragsteuerrecht, Taschenbuch von René Marks, GRIN,Einkunftserzielungsabsicht Bei Der Vermietung Und Verpachtung Von Ferienwohnungen Im Ertragsteuerrecht, Taschenbuch Von René Marks, Grin, 978-3-656-56160-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
Ähnliche Suchbegriffe für Verpachtung
-
Die Verpachtung von Zöllen und Steuern, Taschenbuch von Martin Hackenberg, Klostermann, Vittorio, 978-3-465-03177-2Die Verpachtung Von Zöllen Und Steuern, Taschenbuch Von Martin Hackenberg, Klostermann, Vittorio, 978-3-465-03177-2, Seitenanzahl: 24434,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Denkmalabschreibung nach § 7i EStG im Zusammenhang mit den Einkünften aus Vermietung und Verpachtung sowie der Einkunftserzielungsabsicht,Die Denkmalabschreibung Nach § 7i Estg Im Zusammenhang Mit Den Einkünften Aus Vermietung Und Verpachtung Sowie Der Einkunftserzielungsabsicht, Taschenbuch Von Andreas Bauerfeld, Grin, 978-3-668-16099-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mallorca 2030 - Spanische Einkünfte aus Vermietung und Verpachtung für deutsche Nichtresidenten, Taschenbuch von , BoD – Books on Demand,Mallorca 2030 - Spanische Einkünfte Aus Vermietung Und Verpachtung Für Deutsche Nichtresidenten, Taschenbuch Von, Bod – Books On Demand, 978-3-7412-6113-8, Seitenanzahl: 25229,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkünfte aus Vermietung und Verpachtung in der Einkunftssteuererklärung, Taschenbuch von Maike Wiederholz, GRIN, 978-3-640-59082-7Einkünfte Aus Vermietung Und Verpachtung In Der Einkunftssteuererklärung, Taschenbuch Von Maike Wiederholz, Grin, 978-3-640-59082-7, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Was sind Werbungskosten bei Vermietung und Verpachtung?
Was sind Werbungskosten bei Vermietung und Verpachtung? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Vermietung oder Verpachtung von Immobilien entstehen und steuerlich geltend gemacht werden können. Dazu gehören beispielsweise Kosten für die Instandhaltung und Reparatur der Immobilie, Verwaltungskosten, Versicherungsbeiträge, Grundsteuer, Zinsen für Darlehen zur Finanzierung der Immobilie sowie Abschreibungen. Diese Kosten mindern die steuerpflichtigen Einnahmen aus der Vermietung oder Verpachtung und können somit die Steuerlast reduzieren. Es ist wichtig, alle relevanten Belege und Nachweise für die Werbungskosten sorgfältig aufzubewahren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.